Как читать акт ФНС
Акт из налоговой может за один день перевернуть рабочий график компании. Директор требует объяснений, бухгалтер заново поднимает документы, а кто-нибудь уже собирается звонить поставщику, которого инспекция назвала сомнительным. Знакомая картина? Лучше притормозить. Прежде чем предпринимать какие-либо действия, выясните, какие документы проверить до вопросов налоговой, где искать подтверждения реальности сделок и на чём вообще построены претензии проверяющих. Иногда за внушительным актом стоят серьёзные доказательства, иногда — спорная трактовка нескольких обстоятельств, которые по отдельности ничего не решают. Ваша задача сейчас не паниковать, а понять, с чем предстоит работать.
Содержание
Факты против домыслов
Первое правило: не путайте акт с окончательным решением по результатам проверки. В акте инспекторы излагают свою позицию, описывают предполагаемые нарушения и приводят материалы, на которых основаны выводы. Дальше начинаются детали. На одной странице может лежать банковская выписка, на другой — показания свидетеля, а между ними инспектор проводит связь, которая вовсе не обязательно выдержит юридическую проверку.
При разборе акта и решения инспекции не пытайтесь сразу прочитать все приложения от корки до корки. Возьмите конкретный эпизод и проверьте, чем подтверждается каждый вывод.
- Деньги перечислили. А товар получили? Платёжное поручение подтверждает перевод средств, но не доказывает само по себе, что поставка состоялась. Ищите накладные, транспортные документы, складские записи, переписку с поставщиком. Если речь об услугах, пригодятся отчёты, технические задания и результаты выполненных работ.
- Инспекция пишет о формальной сделке. Хорошо, а доказательства где? Посмотрите, какие конкретно обстоятельства приведены в акте: противоречия в документах, отсутствие результата, сведения о невозможности исполнения договора. Общая фраза о фиктивности операции ещё не объясняет, что именно произошло.
- Контрагент оказался подозрительным. У него нет собственного склада или большого штата? Само по себе это не делает сделку фиктивной. Компания могла арендовать помещение, привлечь подрядчиков или передать часть работ другой организации. Нужно выяснять, как исполнялся именно ваш договор.
- Свидетель ничего не помнит. Такое случается, особенно если речь о событиях двух- или трёхлетней давности. Сопоставьте показания с письмами, документами о доставке, пропусками на объект и другими материалами. Одно забытое имя не отменяет целую цепочку подтверждений.
Есть ещё один момент, который предприниматели нередко упускают. Инспекция может установить отсутствие собственных сотрудников у поставщика, а затем сделать вывод, что выполнить заказ тот не мог. Но привлекал ли он сторонних специалистов? Проверялись ли договоры с субподрядчиками? Если ответа в материалах нет, перед вами вопрос, который стоит разобрать отдельно с юристом.
Проверяем расчёты
Цифры в акте иногда действуют убедительнее любых аргументов. Особенно когда на последней странице красуется сумма с шестью или семью нулями. Руководитель видит итог и уже прикидывает, откуда брать деньги. Рано. Сначала нужно понять, как инспекция получила эту сумму и все ли исходные данные использовала правильно.
Берите расчёты и проверяйте их по эпизодам. Да, работа скучная. Зато именно здесь иногда обнаруживаются вполне конкретные ошибки.
- Налоговая база. Доставайте декларации, регистры учёта и первичку. Классика жанра — повторный учёт одной суммы в разных эпизодах или расчёт по неполным данным. Каждое расхождение фиксируйте с указанием документа и страницы.
- Периоды. Проверьте даты признания доходов, расходов и вычетов. Операция могла попасть не в тот налоговый период, а вслед за ней изменились и другие показатели.
- Пени и штрафы. Здесь своя арифметика. Сверьте период начисления пеней, применённые ставки, основание для штрафа и обстоятельства, которые могут смягчить ответственность.
- А теперь приложения. Не поленитесь сопоставить их с основным текстом. В акте одна сумма, в расчёте другая? Отметьте оба значения. На память такие вещи лучше не оставлять.
Отдельно посмотрите, как исключение конкретного расхода повлияло на остальные начисления. Если инспекция пересчитала сразу несколько налогов, не складывайте суммы автоматически: сначала проверьте правовые основания каждой корректировки. Иногда ошибка находится в исходном показателе, а дальше по документу тянется целая вереница производных расчётов.
Процессуальные ошибки
Налоговая проверка проводится по правилам НК РФ. Это не формальность ради красивой папки с документами: порядок получения доказательств, оформление материалов и соблюдение сроков имеют юридическое значение. Но есть нюанс. Не каждая опечатка в акте позволяет отменить решение, и строить защиту исключительно на неправильно поставленной запятой — сомнительная стратегия.
Что проверить в первую очередь:
- Сроки проверки. Поднимите документы о начале, продлении и приостановлении проверки, сопоставьте даты. Не спешите объявлять нарушение: сначала нужно учесть применимые нормы и решения инспекции.
- Выемка и осмотр. Если инспекторы изымали документы или осматривали помещения, внимательно изучите протоколы. Какие материалы изъяли? Кто присутствовал? Отражены ли замечания участников? Здесь важны конкретные обстоятельства, а не просто недовольство действиями проверяющих.
- Допросы. Проверьте протоколы и содержание показаний. Иногда в акт попадает удобная для инспекции часть ответа, тогда как другие сведения противоречат её версии. Сопоставляйте документ целиком с остальными доказательствами.
- Содержание претензий. По каждому эпизоду должны быть понятны обстоятельства нарушения и основания расчёта. Если выводы изложены общими фразами, выясните, какие именно материалы их подтверждают.
- Вручение акта. Сохраните расписку, почтовые документы или электронное подтверждение получения. По общему правилу возражения на акт налоговой проверки подают в течение одного месяца со дня его получения. Пропустить этот срок из-за бесконечных внутренних совещаний — обидно и совершенно необязательно.
Юристу нужно не просто показать найденную неточность, а оценить её последствия. Например, если нарушен порядок рассмотрения материалов проверки и компания не смогла представить объяснения, это может иметь существенное значение для обжалования. А вот техническая ошибка без влияния на содержание претензий сама по себе ещё ничего не гарантирует.
Первые сутки
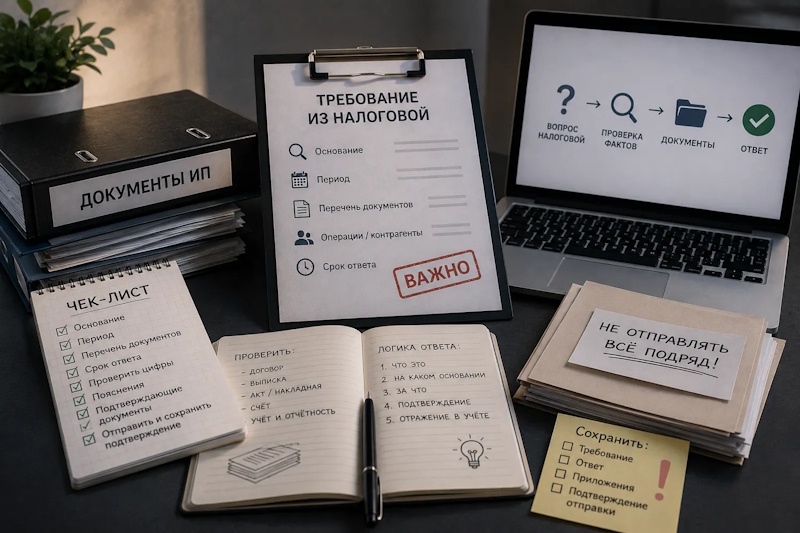
Итак, акт уже у вас. Что делать прямо сейчас? Для начала не устраивать внеплановый допрос половины сотрудников. В первые часы люди нервничают, начинают оправдываться, а рабочие чаты быстро наполняются сообщениями, которые потом приходится объяснять. Сначала — холодный душ, сохранение документов и сбор фактуры. Вот вполне рабочий порядок действий до встречи с юристом.
- Соберите весь комплект. Акт, приложения, требования, уведомления, решение, если оно уже вынесено. Проверьте, все ли страницы на месте и открываются ли электронные файлы.
- Поднимите первичку. Договоры, накладные, счета-фактуры, акты, платёжные поручения, транспортные документы и переписку. Загляните не только в бухгалтерию: часть подтверждений может храниться у логистов, менеджеров или сотрудников склада.
- Восстановите хронологию. Кто договаривался с контрагентом, когда поступил товар, кто принимал результат, как согласовывали цену? Запишите то, что знаете. Если точную дату не помните, не придумывайте её ради красивой последовательности.
- Сохраните электронные следы. Не удаляйте письма, сообщения и файлы. Проверьте резервные копии, ограничьте несанкционированный доступ к материалам. Удалённая переписка не исчезает из истории событий, зато объяснять её отсутствие будет сложнее.
- Подготовьте вопросы. Отметьте непонятные расчёты, спорные сделки, противоречия в показаниях и возможные нарушения процедуры. Так юрист быстрее перейдёт к существу дела, а не потратит первую встречу на восстановление хронологии по обрывкам документов.
И ещё: не звоните контрагентам с просьбой срочно подтвердить нужную вам версию событий. Особенно если в акте уже описаны подозрительные операции. Никаких документов задним числом, никаких согласованных объяснений и попыток подогнать факты под позицию защиты. Если нужно восстановить сведения о сделке, сначала обсудите с юристом, что именно запросить и как зафиксировать полученные ответы.
Ищем слабые места ФНС
Хорошая защита начинается не с громких заявлений о неправоте налоговой, а с конкретных расхождений в документах, расчётах и доказательствах. Проверьте каждый спорный эпизод, соберите подтверждения реальности операций и не упускайте сроки подачи возражений. Прямо сейчас найти разбор акта и решения инспекции на nalogozashita.ru и там же вместе с налоговым юристом можно попробовать понять, какие претензии обоснованы, где есть пространство для спора и какие аргументы действительно стоит использовать. Чем раньше вы перейдёте от эмоций к документам, тем меньше шансов упустить важную деталь.